IL MERCATO IMMOBILIARE RESIDENZIALE IN ITALIA
Categorie: Mercato nazionale e attualità-12.10.26-
Tecnocasa: prosegue la crescita dei valori, ma a un ritmo più contenuto
“Nei primi sei mesi del 2026 – afferma Fabiana Megliola, Responsabile Ufficio Studi Gruppo Tecnocasa – il mercato immobiliare conferma un andamento complessivamente positivo, pur mostrando i primi segnali di rallentamento. Prezzi e canoni di locazione hanno continuato a crescere, ma con un ritmo più contenuto rispetto al semestre precedente. La domanda resta sostenuta e i mutui continuano a mantenersi accessibili; tuttavia, nel secondo trimestre del 2026, in alcune metropoli si osserva una minore spinta all’acquisto, con un conseguente allungamento dei tempi di vendita e talvolta un incremento dell’offerta immobiliare disponibile sul mercato. Nel complesso, quest’ultima non appare ancora pienamente in grado di rispondere a una domanda sempre più articolata, sia sotto il profilo del prezzo sia rispetto alle caratteristiche abitative richieste. In questa prima parte del 2026 si registra inoltre un lieve aumento degli acquisti di case vacanza, accompagnato da una crescita degli acquirenti stranieri che, anche a seguito delle tensioni internazionali, scelgono con maggiore frequenza di investire nel nostro Paese.
Compravendite
Nel primo semestre del 2026 le compravendite residenziali in Italia sono state 381251, in aumento del 2,1% rispetto allo stesso semestre del 2025 (dati Agenzia delle Entrate).
Le compravendite supportate da mutuo sono aumentate del 4,5%, mentre quelle relative ad abitazioni di nuova costruzione hanno registrato una crescita del 15,3%.
L’aumento delle compravendite risulta quasi analogo: nelle città capoluogo +2,2%, e nei comuni non capoluogo +2,1%.
Raggruppando le compravendite tra grandi città e rispettivi hinterland, si rileva un incremento del 3,0% per le prime e del 2,7 % per le seconde.
Prezzi
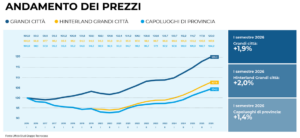
Le grandi città chiudono il semestre con un aumento dei prezzi dell’1,9%. Milano rappresenta l’unica realtà in lieve flessione (-0,5%) e, per la prima volta, evidenzia segnali di rallentamento del mercato. I prezzi interrompono la crescita a Firenze (0%), mentre Bologna registra un incremento contenuto (+0,8%). I valori crescono in modo significativo a Verona (+4,9%) e Torino (+3,7%).
I capoluoghi di provincia registrano un aumento dei prezzi dell’1,4%, mentre l’hinterland delle grandi città segna un incremento del +2,0%. Tra le province delle metropoli si distinguono gli aumenti più marcati di Bari (+4,1%), Palermo (+2,9%) e Milano (+2,5%).
Le abitazioni di nuova costruzione chiudono il semestre con una crescita dei prezzi del 2,0%, inferiore rispetto a quella rilevata nei semestri precedenti. Le compravendite effettuate attraverso le agenzie del Gruppo Tecnocasa nel primo semestre del 2026 evidenziano inoltre un aumento della quota di acquisti di abitazioni in classi energetiche elevate (A e B), che si attestano al 9,2% sul totale delle compravendite, rispetto all’8,4% registrato nello stesso periodo del 2025.
Tempi medi di vendita
A giugno 2026 i tempi medi di vendita nelle grandi città si attestano a 108 giorni, un dato sostanzialmente in linea con quello di un anno fa (107 giorni).
Bologna e Milano si confermano ancora una volta le città più rapide, con 92 giorni, in aumento rispettivamente di 17 e 8 giorni rispetto a un anno fa. I tempi più lunghi si registrano a Genova e Bari, entrambe con 132 giorni, seguite da Palermo con 126 giorni.
Nelle realtà dell’hinterland delle metropoli occorrono mediamente 134 giorni, contro i 141 giorni rilevati un anno fa. I tempi di vendita più brevi si osservano nell’hinterland di Firenze (102 giorni), seguono l’hinterland di Verona, con 115 giorni, e quelli di Milano e Napoli, con 120 giorni.
Nei capoluoghi di provincia chi decide di vendere casa deve mettere in conto, in media, 124 giorni, contro i 131 di un anno fa.
Nel complesso, i tempi di vendita rilevano un maggiore dinamismo nelle realtà di provincia, sia nei capoluoghi sia nei comuni dell’hinterland.
Sconto medio
La scontistica media applicata si attesta al 7,5%, sostanzialmente in linea con il 7,6% rilevato un anno fa. Considerando la vetustà dell’immobile, il ribasso risulta più elevato per le abitazioni usate (-7,6%) rispetto a quelle ristrutturate (-6,8%) e a quelle nuove (-4,6%) a conferma dell’interesse accordato dai potenziali acquirenti alle soluzioni in buono stato.
Domanda, disponibilità di spesa e offerta
Nelle grandi città la domanda immobiliare si concentra prevalentemente sul trilocale, che raccoglie il 41,5% delle richieste. Seguono il bilocale (24,8%) e il quattro locali (22,1%).
A Milano la tipologia più ricercata è il bilocale (44,7%), unica eccezione tra le grandi città.
Nei capoluoghi di regione che non rientrano tra le grandi città, il trilocale si conferma la tipologia più richiesta, con percentuali naturalmente più elevate (55,2%), seguito dal quattro locali, che si attesta al 20,6%, e dal bilocale (19,9%).
Nelle grandi città la disponibilità di spesa si concentra prevalentemente (66,6% dei casi) nella fascia inferiore a 250 mila €, in linea con gennaio 2026. Milano e Roma presentano una maggiore concentrazione nella fascia di spesa tra 250 e 349 mila €, rispettivamente con 26,1% e 25,3%.
Nei capoluoghi di regione che non rientrano tra le grandi città, il 39,3% dei potenziali acquirenti dichiara una disponibilità di spesa inferiore a 119 mila €.
Per quanto riguarda l’offerta immobiliare, il trilocale è la tipologia maggiormente presente sul mercato con una quota del 34,3%. Seguono il bilocale, pari al 23,3%, e il quattro locali, con il 22,7%.
Locazioni
Nella prima parte del 2026 i canoni di locazione hanno evidenziato un aumento dell’1,7% per i monolocali, dello 0,6% per i bilocali e dell’1,0 % per i trilocali. Rispetto al semestre precedente emerge un rallentamento della crescita, che negli ultimi anni era stata particolarmente sostenuta. Milano, Bologna e Bari sono le città in cui i canoni hanno registrato un ribasso, seppur con intensità differenti. Palermo e Torino hanno invece segnato gli incrementi più consistenti.
Anche nei capoluoghi di provincia i canoni di locazione hanno continuato a crescere: +1,6% per i monolocali, +2,3% per i bilocali e +1,7% per i trilocali. Anche in questo caso si osserva una crescita più contenuta rispetto al semestre precedente.
La domanda di immobili in affitto resta elevata, mentre l’offerta fatica a tenere il passo con le esigenze di chi cerca casa: persone che non hanno accesso al credito, che non desiderano acquistare o che si trasferiscono per motivi di lavoro e studio. Nelle grandi città continua il ritorno sul mercato di abitazioni precedentemente destinate all’affitto breve, anche per effetto della maggiore complessità gestionale, di rendimenti non sempre appetibili e di normative comunali volte al contenimento del fenomeno. Il mercato continua a premiare solo gli immobili in ottimo stato. Permane inoltre, da parte dei proprietari, il timore di possibili morosità, elemento che li rende sempre più cauti nell’affittare e che, in alcuni casi, li porta a lasciare l’immobile vuoto.
A Milano si rilevano i canoni di locazione più elevati: 823 € per il monolocale, 1093 € al mese per il bilocale e 1502 € al mese per il trilocale.
I tempi di locazione nelle grandi città si attestano a 35 giorni.
Si segnala un lieve aumento dei contatti stipulati per motivi di studio e dei contratti a canone concordato.
Previsioni
Per i prossimi mesi non si prevedono cambiamenti significativi nel mercato immobiliare, compravendite e prezzi dovrebbero registrare incrementi contenuti: le prime potranno oscillare tra 760-770 mila, mentre i secondi sono attesi in crescita tra +3% e +5%. L’aumento dei tassi di interesse potrebbe rendere più complesso l’accesso al credito e spingere la domanda di immobili in affitto. I canoni di locazione cresceranno solo laddove esistano ancora margini tali da garantirne la sostenibilità e, per questo, ci aspettiamo un aumento contenuto dei valori tra +1% e +3% a motivo anche di una maggiore offerta sul mercato. Il rapporto degli italiani con la casa appare ancora saldo, la casa resta una modalità di impiego del risparmio non ancora scalfita da contesti altamente incerti come quelli attuali.
Fonte: Ufficio Studi Gruppo Tecnocasa